Domain hirnblockade.de kaufen?
Wir ziehen mit dem Projekt
hirnblockade.de um.
Sind Sie am Kauf der Domain
hirnblockade.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hirnblockade.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
BUFF Coolnet UV+ Halstuch blockade blackDas BUFF® UV+ Multifunktionstuch ist ein Schlauchtuch aus dehnbarem und nahtlosem Coolnet® Gewebe, das einen Sonnenschutz von UPF 50+ garantiert. Der nahtlose Schlauchschal von BUFF® mit kühlendem Effekt kann auf verschiedenste Arten getragen werden, punktet mit einen 4-Wege-Stretch und ist somit der ideale Begleiter bei jeglicher Outdoor-Aktivität gerade an den heißen Tagen im Jahr. Produktdetails UFP50+: Zertifizierter Sonnenschutz gegen Ultraviolette Strahlen (UV) Cooling Effect: Bewegt den Schweiß effektiv vom Körper und durch den Stoff. Das gute Feuchtigkeitsmanagement und die schnelle Trocknungskapazität sorgen für einen thermoregulatorischen Effekt, der die Hauttemperatur niedrig hält 4-Wege-Stretch-Gewebe: Für beste Passform und höchsten Tragekomfort Leichtgewichtig: Durch die Verwendung besonders leichtgewichtiger Materialien sind die Stoffe besonders leichtgewichtig 100% Nahtlos: Dieses Produkt wurde vollständig nahtlos hergestellt. Es verfügt über keine Nahtstellen, die zu Scheuerstellen führen können Schnelltrocknend: Transportiert Schweiß und Feuchtigkeit nach außen ab und verfügt über eine extrem schnelle Trocknung für maximalen Outdoorkomfort Feuchtigkeitsbeständig: Schweiß und Feuchtigkeit der Haut werden durch den Stoff nach außen transportiert. Bietet Komfort und hilft die Körpertemperatur stabil zu halten Multifunktionell: Dieses Produkt bietet viele Funktionen und Tragemöglichkeiten. Polygiene®: Polygiene® verhindert effektiv das Wachstum von Mikroorganismen und damit die Entstehung von unangenehmen Gerüchen Geruchsneutral: Gewebe aus natürlichen Merinowollfasern, die den Bakteriumswachstum verhindern und somit den Geruch neutralisieren Material: 95 % Polyester, 5 % Elasthan Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.10,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
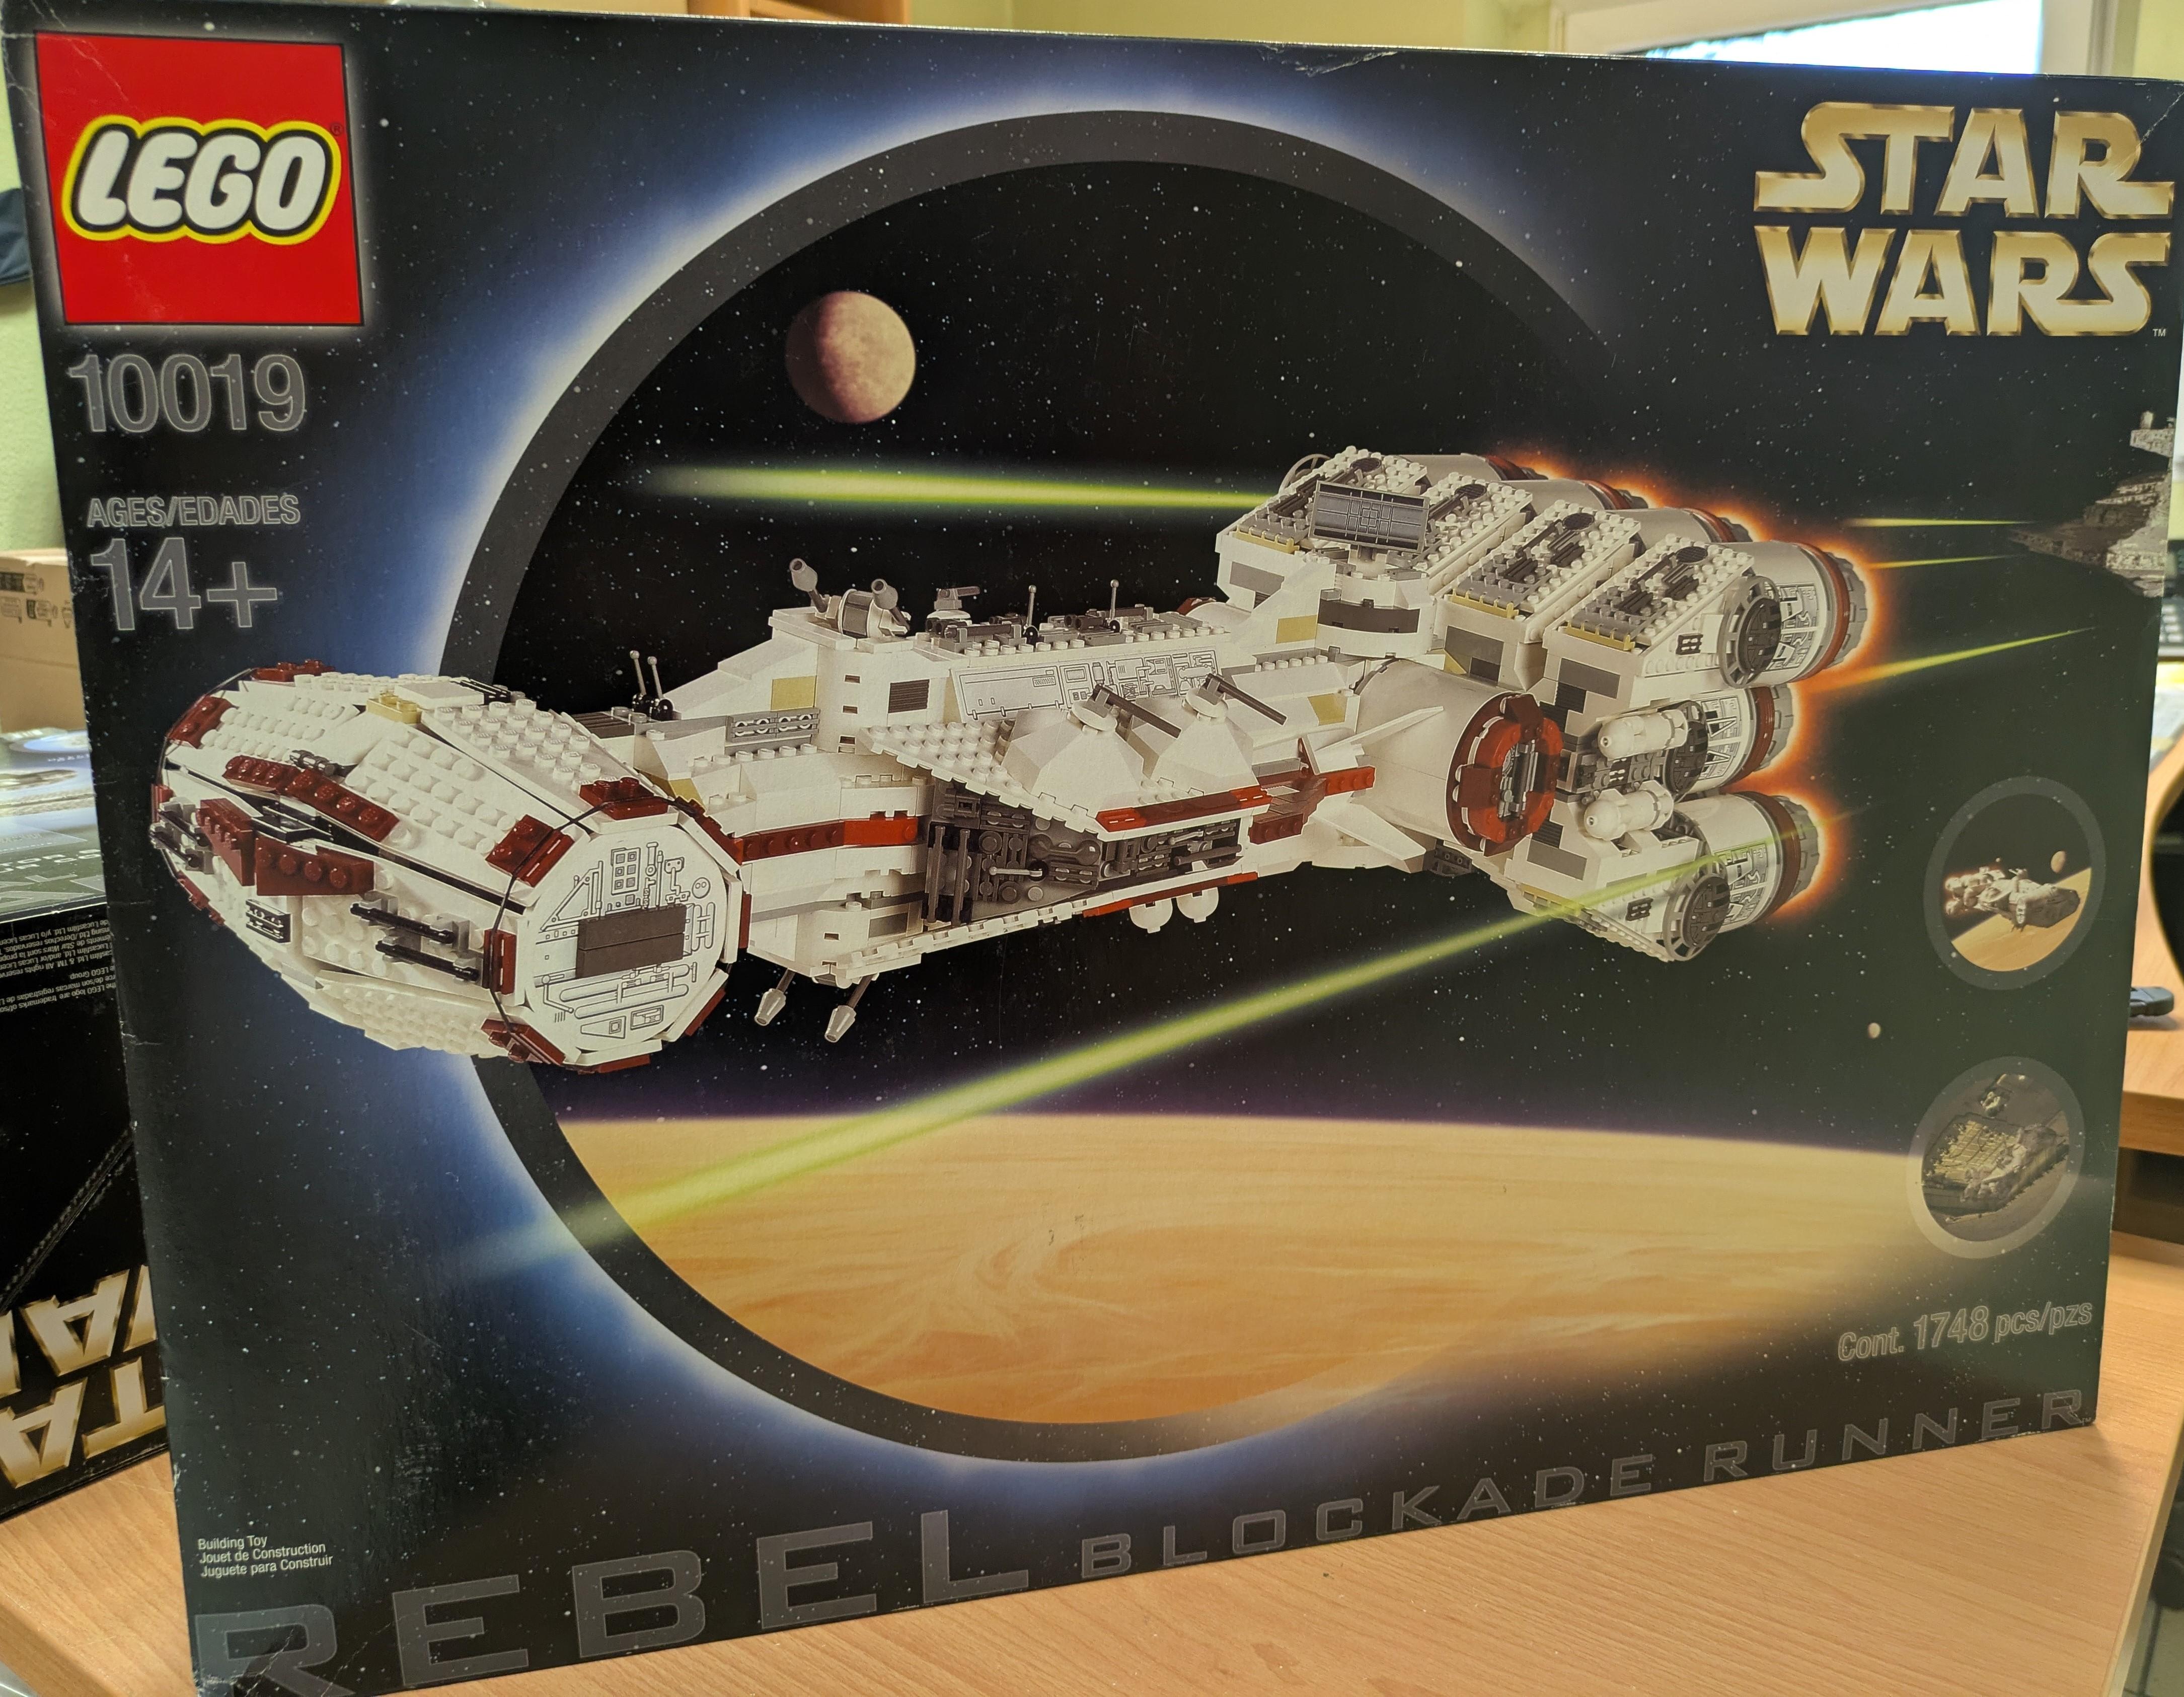
Star Wars Rebel Blockade RunnerDas Modell ist sehr detailliert und verfügt über eine Reihe von Funktionen, darunter:Ein ausklappbares FahrwerkBewegliche FlügelEin öffnendes CockpitEine Kabine mit 10 SitzenEin Waffendeck mit zwei TurbolasernEin Hangar für einen X-Wing-FlugzeugDas Set ist für Erwachsene ab 18 Jahren geeignet und ist ein anspruchsvolles Bauprojekt. Es ist eine großartige Möglichkeit, eines der ikonischsten Raumschiffe der Star Wars-Saga zu bauen.Hier sind einige weitere Details über das Set:Es enthält 10 verschiedene Minifiguren, darunter Luke Skywalker, Han Solo, Leia Organa und Chewbacca.Es verfügt über ein aufklappbares Display, das das Schiff in einer Raumschlacht zeigt.Es ist mit einem LED-Licht ausgestattet, das die Innenbeleuchtung des Schiffs simuliert.Das Lego-Set 10019 ist ein beeindruckendes Modell, das sowohl für Fans von Star Wars als auch für Lego-Baumeister ein Muss ist.Das Set ist inzwischen vergriffen und wird auf dem Sekundärmarkt zu sehr hohen Preisen gehandelt.2100,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
BUFF Coolnet UV+ Halstuch blockade blackDas BUFF® UV+ Multifunktionstuch ist ein Schlauchtuch aus dehnbarem und nahtlosem Coolnet® Gewebe, das einen Sonnenschutz von UPF 50+ garantiert. Der nahtlose Schlauchschal von BUFF® mit kühlendem Effekt kann auf verschiedenste Arten getragen werden, punktet mit einen 4-Wege-Stretch und ist somit der ideale Begleiter bei jeglicher Outdoor-Aktivität gerade an den heißen Tagen im Jahr. Produktdetails UFP50+: Zertifizierter Sonnenschutz gegen Ultraviolette Strahlen (UV) Cooling Effect: Bewegt den Schweiß effektiv vom Körper und durch den Stoff. Das gute Feuchtigkeitsmanagement und die schnelle Trocknungskapazität sorgen für einen thermoregulatorischen Effekt, der die Hauttemperatur niedrig hält 4-Wege-Stretch-Gewebe: Für beste Passform und höchsten Tragekomfort Leichtgewichtig: Durch die Verwendung besonders leichtgewichtiger Materialien sind die Stoffe besonders leichtgewichtig 100% Nahtlos: Dieses Produkt wurde vollständig nahtlos hergestellt. Es verfügt über keine Nahtstellen, die zu Scheuerstellen führen können Schnelltrocknend: Transportiert Schweiß und Feuchtigkeit nach außen ab und verfügt über eine extrem schnelle Trocknung für maximalen Outdoorkomfort Feuchtigkeitsbeständig: Schweiß und Feuchtigkeit der Haut werden durch den Stoff nach außen transportiert. Bietet Komfort und hilft die Körpertemperatur stabil zu halten Multifunktionell: Dieses Produkt bietet viele Funktionen und Tragemöglichkeiten. Polygiene®: Polygiene® verhindert effektiv das Wachstum von Mikroorganismen und damit die Entstehung von unangenehmen Gerüchen Geruchsneutral: Gewebe aus natürlichen Merinowollfasern, die den Bakteriumswachstum verhindern und somit den Geruch neutralisieren Material: 95 % Polyester, 5 % Elasthan Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.10,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
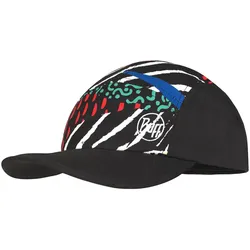
BUFF 5 Panel Cap Kinder blockade blackMit der stylischen 5 Panels Cap Kids von BUFF® können die Kleinen erst Recht ins Rampenlicht rücken! Das innenliegende Schweißband und der Sonnenschutz von UPF 50+ in Kombination mit der flexiblen Passform durch Selbstjustierung macht die schnelltrocknende BUFF® Kinder Kappe zum absoluten Must-Have. Produktdetails: Atmungsaktiv: Feuchtigkeit der Haut werden durch den Stoff nach außen transportiert Schweißband: Inneres Schweißband um Schweiß aufzusaugen UFP50+: Zertifizierter Sonnenschutz gegen Ultraviolette Strahlen (UV) Material: Krone and Schirm: 75 % Polyester, 25 % Polyamid *30 % Polyester, 70 % Baumwolle · Innenband: 100 % Polyester13,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.